Mes clients préférés ! - Mlle C.: 18 ans - M. Y.: 17 ans - Mlle L: 6 ans
Aujourd'hui, j'ai envie de mettre en avant mes 3 plus jeunes clients et leur parents qui m'ont fait confiance sur la gestion de leur économies :
Mention spéciale à Mlle C. : 18 ans qui vient d'obtenir son BAC haut la main et cumule trois petits jobs sur son temps libre.
Résultat : 5'000€ d'économie qu'elle souhaite placer à long terme (avec le secret caché de devenir riche😉)
Sachant qu'elle dispose déjà d'une épargne de précaution, et après un échange constructif de 2h, je lui propose l'ouverture d'un contrat d'assurance-vie avec une allocation équilibrée sur plusieurs classes d'actifs, afin qu'elle comprenne la volatilité des investissements et ma méthode d'investissement mensuel sur le long terme. Une méthode qu'elle pourra utiliser toute sa vie, avec ou sans moi.
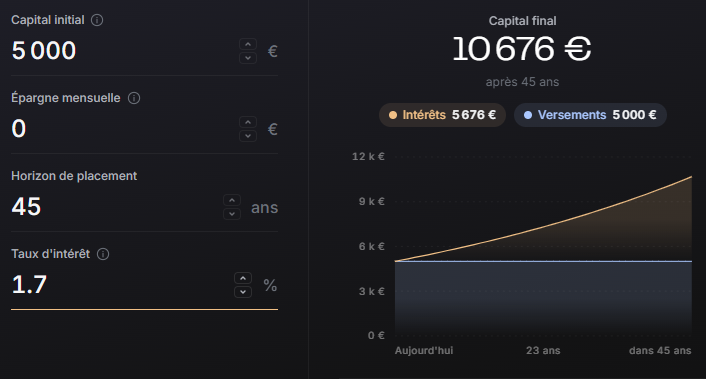
Que peut-elle espérer tirer de cet investissement au moment de son départ en retraite ? On retiendra une hypothèse de 45 ans.
- 5000€ placé sur un Livret A à 1.7% de rendement
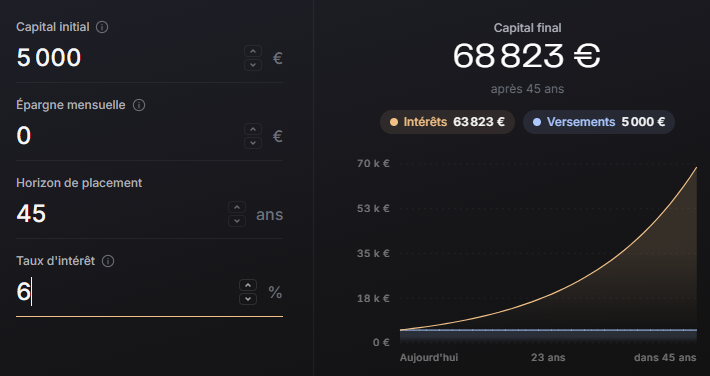
- La même somme placée sur l'assurance-vie avec un rendement cible moyen de 6%.
Le montant des intérêts générés passerait de 5'676€ à 63'823€ soit 11 fois plus
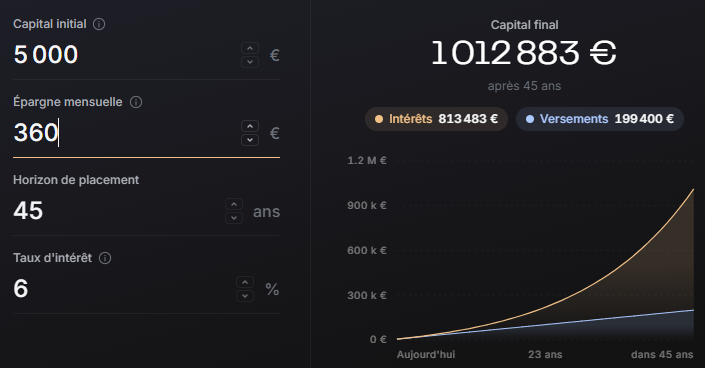
- En extrapolant un peu, Il lui suffirait de verser mensuellement 360€ sur son contrat pour devenir millionnaire au moment de son départ à la retraite.
Conclusion : sachant qu'elle ambitionne de passer le brevet de pilote de ligne, je ne me fais pas beaucoup de soucis concernant la trajectoire financière de cette jeune femme. Je vais continuer à la suivre car j'admire sa maturité financière.
Moins Spectaculaire mais tout aussi remarquable. M. Y. : 17 ans
Ses parents décident de lui ouvrir une assurance-vie avec un profil dynamique pour ses 9 ans afin de dynamiser l'épargne accumulée sur son livret A.
Quel est le résultat à ce jour ?
- S'ils avaient laissé la somme initiale de 2'100€ placée sur un Livret A à 2% de rendement
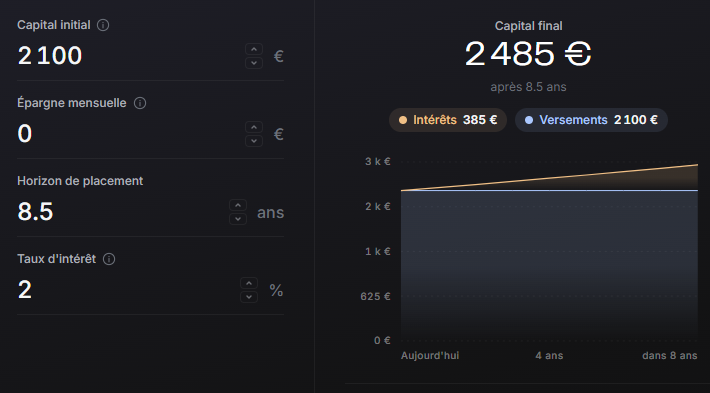
- La même somme placée sur l'assurance-vie avec un profil dynamique :
Le montant des intérêts générés passe de 385€ à 1'357€ soit 3 fois plus
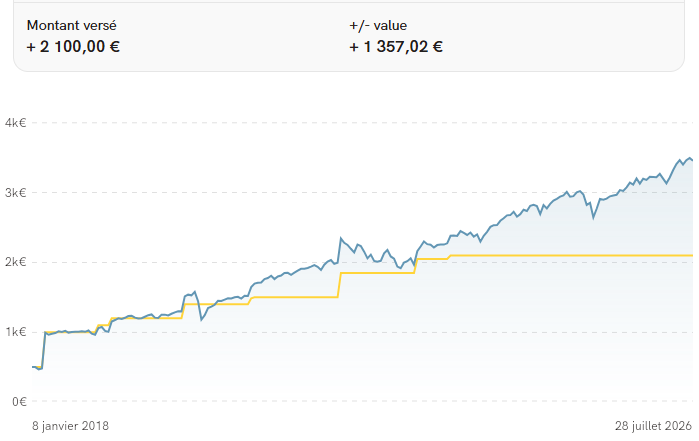
Conclusion : A l'aube de sa majorité, cette simple action de ses parents permet à M. Y. de comprendre tout l'intérêt d'investir à long terme. Il sera assez simple pour lui d'avoir la même trajectoire financière que Mlle C.
Enfin Mlle L. : 6 ans
Sur le modèle de M. Y., je conseille à ses parents de lui ouvrir une assurance-vie avec un profil dynamique afin de dynamiser l'épargne accumulée sur son livret A.
Quel résultat espérer à horizon de ses 20 ans ?
- S'ils laissent les économies de leur fille sur son livret A à 1.7% de rendement
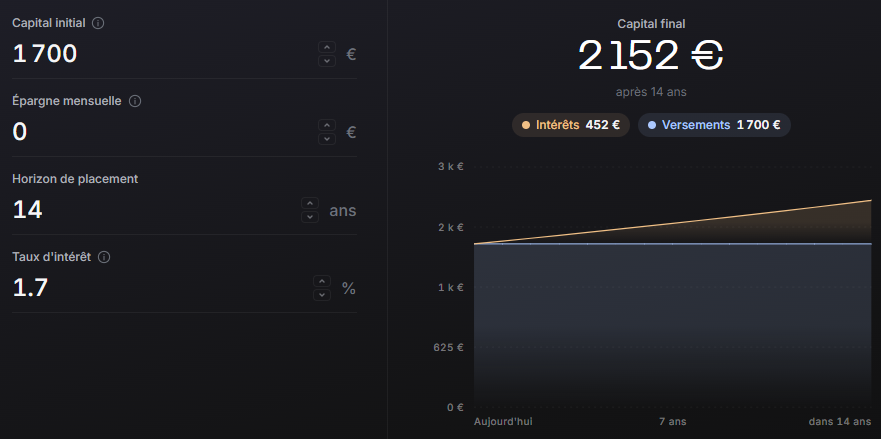
- La même somme placée sur l'assurance-vie avec un profil dynamique :
Le montant des intérêts générés passerait de 452€ à 2'144€ soit 5 fois plus
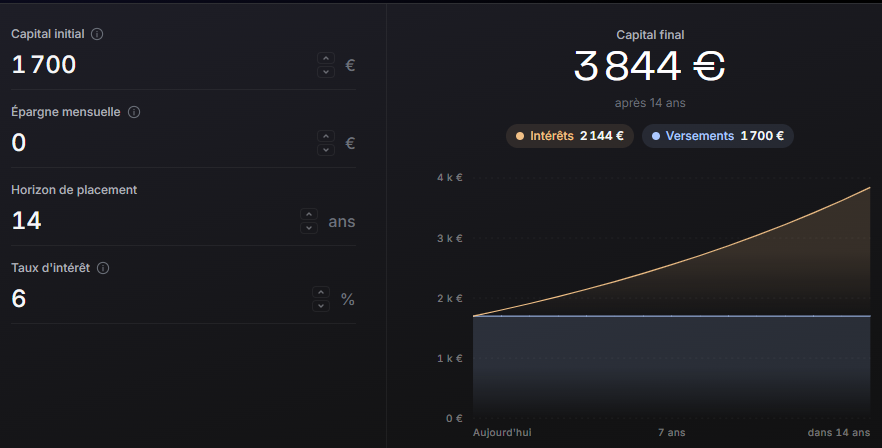
Conclusion à destination de tous les parents :
Il semble préférable d'investir les étrennes de vos enfants plutôt que de simplement les épargner sur un Livret A.
Le temps est votre meilleur allié : un horizon d'investissement long réduit fortement le risque de perte en capital.
De plus, cette démarche permettra de transmettre à vos enfants une véritable éducation financière.
Si vous souhaitez passer à l'action et ne savez pas comment vous y prendre, prenez rendez-vous pour un échange, c'est sans engagement.
PS: Afin de simplifier le raisonnement, le calcul de l'imposition n'a pas été pris en compte.
Cet article est publié à titre informatif et ne constitue ni un conseil personnalisé en investissement, ni une recommandation d'achat ou de vente d'un instrument financier. Tout investissement comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. Avant toute décision d'investissement, il est recommandé de réaliser un bilan patrimonial et de vérifier l'adéquation du placement avec vos objectifs, votre horizon d'investissement et votre tolérance au risque.